一线城市8月房价走势分化:上海领涨全国,北京新房价格5连跌,专家称有望四季度企稳
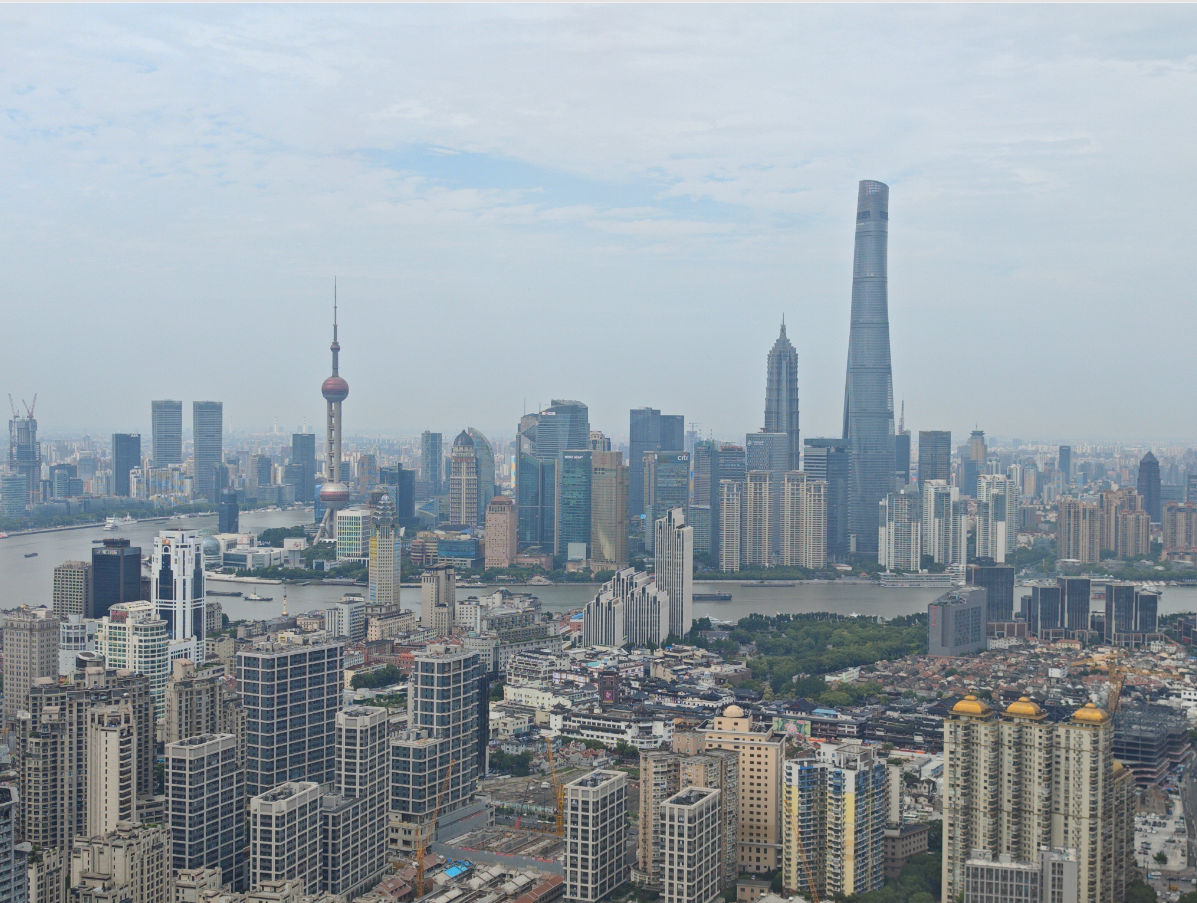 图片来源:时代周报记者张钇璟摄
9月15日,国家统计局公布今年8月份70个大中城市商品住宅销售价格变动情况。
数据显示,8月份,一线城市新建商品住宅销售价格环比上涨0.1%,这已是自今年2月起,连续七个月告别负增长;二线城市环比下降0.1%,降幅与上月相同;三线城市环比下降0.2%,降幅比上月收窄0.1个百分点。
二手住宅方面,一线城市价格环比同样上涨0.1%;二线城市则环比下降0.3%,降幅与上月相同;三线城市环比下降0.3%,降幅比上月收窄0.1个百分点。
整体来看,无论是新房还是二手房,均呈现出一线城市环比上涨、二三线城市环比仍在下降但降幅收窄的趋势。
对此,58安居客研究院院长张波接受时代周报记者采访时表示,8月70城房价数据,反映出楼市同比降幅持续收窄、环比高度分化,市场处于筑底后半段。上涨高度集中在一线、强二线核心城市及部分产业型城市。
“除上海外,绝大多数城市涨幅在±0.2%以内,这是筑底期的信号特征,也预示着‘金九银十’更多是结构性修复,表现会好于去年同期,但很难出现大范围价格反弹。”
上海领涨全国,北京二手房价环比转跌
时代周报记者注意到,虽然一线城市整体新房、二手住宅价格环比均为上涨,但城市之间的表现却有所分化。
数据显示,8月份,上海新房、二手房价格环比涨幅均领跑全国。其中,新房价格环比上涨0.4%,涨幅较上月扩大0.2个百分点;二手住宅价格环比上涨0.3%,涨幅较上月持平。
紧随其后的是深圳和广州。8月深圳新房、二手住宅价格分别环比上涨0.2%、0.1%;广州新房价格环比上涨0.1%、二手住宅价格环比持平。
北京则是一线城市中唯一房价环比下行的城市。其中,新房价格环比下降0.2%,自今年4月以来已经连续五个月下跌;二手房价格环比由上月持平转为下降0.1%。
值得注意的是,此前8月7日、8月20日,北京、上海分别出台了楼市新政。北京把非京籍家庭购买五环内商品住房的社保或个税缴纳年限从2年降至1年,公积金最高贷款额度上调至340万元;上海则从公积金提取、信贷、购房补贴、房票安置、存量房收购五个方面同时发力,核心在于释放外环外消费潜力。
对此,上海易居房地产研究院副院长严跃进分析指出,从以往经验看,政策利好传导到供需双方并最终反映在价格上,通常需要1-2个月时间。价格层面的企稳信号有望在四季度集中释放,北京新房、二手房价格同比降幅进一步收窄的趋势较为明确。
中原地产首席分析师张大伟也指出,当前北京楼市库存充足、买方主导格局未变,价格端难以快速反弹,“以价换量”仍是主流。
中指研究院数据显示,截至8月末,北京商品住宅可售面积为755万平方米,同比下降20%。出清周期由今年3月高点22.7个月降至8月的18.2个月。新房去化压力较前期有所缓解,但当前新房库存规模仍处高位。
而对于上海的房价情况,张波认为,其韧性来自供给结构,改善盘撑住了价格。“从安居客平台来看,上海二手找房热度54.9,环比增长4.0%,连续走强。新房改善型(三房及以上)找房热度占比超过七成,新房与二手房之间存在'正挂'格局。”
新政发力,上海9月首周新房成交面积大增八成
虽然价格端呈现出分化态势,但北京、上海两地楼市在成交量方面受新政影响均有明显提升。
据中指研究院数据监测,8月,北京新建商品住宅成交37.8万平方米,成交面积同比基本持平;二手商品住宅成交1.4万套,同比增长3.9%。
从周度数据来看,8月落地后三周(8月10日-8月30日)北京新建商品住宅成交面积、二手商品住宅成交量环比均连续增长。
9月第一周(8月31日-9月6日),北京新建商品住宅成交9.2万平方米,同比增长31.2%;二手商品住宅成交3300套,同比增长26.1%。
上海受新政影响更为明显。8月,上海新建商品住宅成交91.4万平方米,同比增长16.0%;二手商品房成交2.3万套,同比增长16.3%。
9月第一周(8月31日-9月6日),上海新建商品住宅成交27.5万平方米,同比增长81.1%;二手商品房成交5293套,同比增长19.9%。
对于后市,中指研究院指数研究部总经理曹晶晶指出,从短期看,京沪新政对需求端的支持仍将逐步释放。北京非京籍购房门槛降低、公积金支持力度加大,有望继续带动刚需及首改需求;上海外环外二套首付比例下调、置换补贴等政策,则有利于进一步畅通改善型家庭置换链条。
曹晶晶表示,随着政策效应继续释放,预计“金九银十”期间京沪新房、二手房成交仍有望保持一定活跃度,但市场修复仍将呈现明显分化,需求改善向新房端的传导程度仍是关键。
关于时代财经
本站所刊登的时代财经及时代财经各种新闻、信息和各种专题专栏资料,均为时代财经所有,未经协议授权禁止下载使用。